Périodes de dispense de tout ou partie de l’activité
Le chapitre V de l’Accord National Interprofessionnel du 17 novembre 2017 vise les salariés dispensés d'exercer tout ou partie de leur activité.
Pour que les intéressés puissent continuer d'acquérir les mêmes droits que s’ils avaient maintenus leur niveau d’activité antérieur, ce chapitre autorise le paiement de cotisations qui ne correspondent à aucun salaire ou avantage. Il s'agit d'une possibilité ouverte aux employeurs et aux salariés et non d'une obligation. Le système de cotisations doit s'appliquer, en principe, à tous les salariés placés dans la même situation.
Réduction de l’activité professionnelle
Cas des salariés concernés par des mesures de réduction de leur temps de travail décidées au niveau de l’entreprise
L’article 72 de l’ANI dispose que les entreprises qui adoptent des dispositions dispensant certains salariés de tout ou partie de leur activité, et dès lors que le contrat de travail subsiste, peuvent verser des cotisations sur la base des rémunérations que les intéressés auraient perçues pour une activité à temps plein.
Une telle mesure ne peut être appliquée qu'à des salariés âgés d'au moins 55 ans.
Les cotisations sont calculées dans les mêmes conditions que pour les salariés non concernés par ces dispenses d’activité.
La décision doit être prise par accord collectif ou par accord de la majorité des intéressés consultés par référendum. Elle s'impose à tous les personnels considérés qui se trouvent ou se trouveront dans cette situation.
Les accords conclus pour l’application de ce dispositif prennent effet au 1er janvier d’une année ou, au plus tôt, à la date de mise en œuvre de la mesure de réduction du temps de travail mais ne peuvent produire d’effet que pour l’avenir.
Ils doivent être notifiés à l’institution de retraite au plus tard le 31 mars de l’exercice suivant celui au cours duquel ils prennent effet.
Cas des salariés qui acceptent de réduire leur temps de travail ou leur salaire dans un contexte économique difficile
L’article 73 de l’ANI dispose que les salariés relevant du présent régime, quel que soit leur âge, qui, en raison du contexte économique difficile dans lequel se trouve leur entreprise, acceptent de réduire temporairement leur temps de travail, peuvent obtenir, pendant la durée de leur travail à temps partiel, des droits de retraite complémentaire déterminés comme si les conditions d'exercice de leur emploi étaient demeurées inchangées, moyennant le versement des cotisations correspondantes.
Les salariés qui, dans un même contexte, acceptent la réduction temporaire de leur rémunération, sans diminution du temps de travail, peuvent obtenir, en contrepartie du versement des cotisations correspondantes, des points de retraite complémentaire déterminés sur la base de leur salaire antérieur.
L’application de ces dispositions intervient à la date à laquelle la réduction du temps de travail ou du salaire est intervenue.
Bénéficiaires des conventions du FNE d'aide au passage à temps partiel
Conformément à l’article 74 de l’ANI, les bénéficiaires des conventions du Fonds National de l’Emploi (FNE) d’aide au passage à temps partiel, instituées par l’article R. 5123-40 du code du travail, qui, à la veille de la transformation de leur emploi à temps plein en emploi à temps partiel, relevaient du présent régime au titre de l’activité qui est réduite, peuvent obtenir des points de retraite complémentaire pendant la durée d’attribution de l’allocation d’aide au passage à temps partiel, en contrepartie du versement de cotisations.
Les cotisations dues sont calculées :
- soit sur la base des rémunérations qui auraient été servies en l’absence de transformation du contrat de travail à temps plein en contrat à temps partiel,
- soit sur la base du salaire réel augmenté d’un salaire fictif correspondant au revenu de remplacement qui est accordé aux intéressés en plus de leur salaire réel.
Les accords conclus pour l’application du présent dispositif prennent effet à compter de la mise en œuvre de la convention d’aide au passage à temps partiel et comportent un caractère définitif.
Ils s’imposent à l’ensemble des personnels parties à la convention.
Salariés concernés par l'article L. 241-3-1 du code de la sécurité sociale : travail à temps partiel, temps de travail forfaitaire rémunéré à un niveau inférieur à celui d'une activité à temps plein…
L’article 75 de l’ANI dispose que les salariés pour lesquels les cotisations d'assurance vieillesse sont calculées, en vertu de l'article L. 241-3-1 du code de la sécurité sociale, sur la base de la rémunération correspondant à une activité à temps plein, peuvent obtenir auprès du présent régime des points de retraite complémentaire calculés sur la même base.
Toutefois, les salariés bénéficiant d’un forfait jours réduit qui seraient exclus du dispositif prévu à l’article L. 241-3-1 du code de la sécurité sociale en raison du montant de leur salaire, peuvent demander à cotiser sur une rémunération correspondant à une activité à temps plein pour le seul régime complémentaire.
En effet, en application de l’article D. 241-1-1 du code de la sécurité sociale, sont exclus du bénéfice de l’article L. 241-3-1 du même code les salariés en forfait jour dont la rémunération excède de plus de 70 % la valeur mensuelle d’un SMIC (Salaire Minimum Interprofessionnel de Croissance).
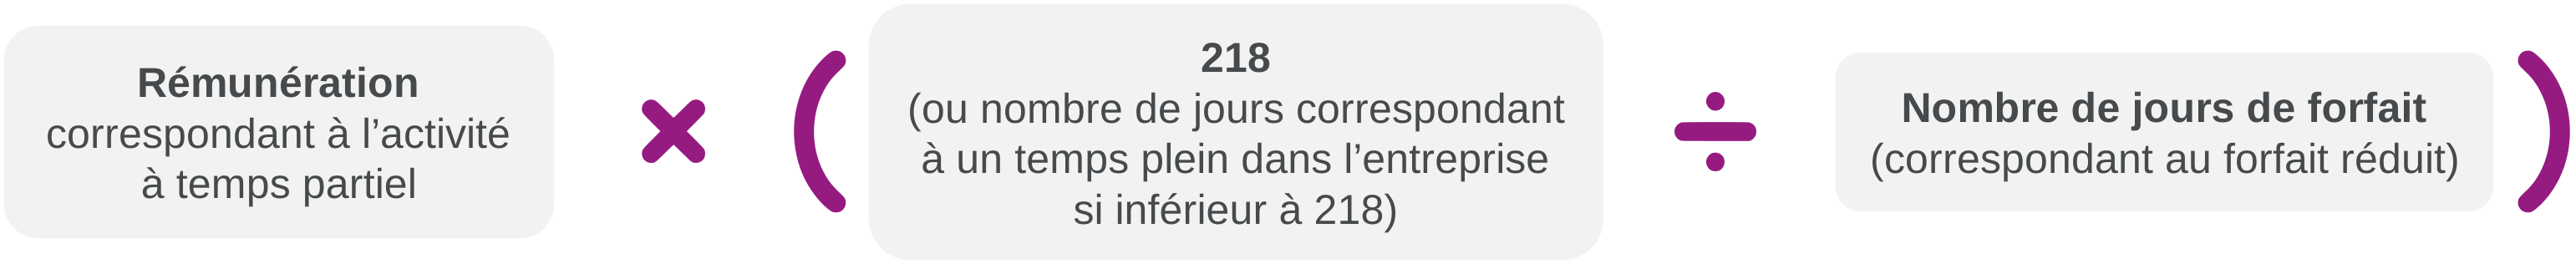
L’assiette des cotisations de retraite complémentaire sera alors déterminée de la façon suivante :
Exemple
- Un salarié en forfait jours réduit de 109 jours perçoit une rémunération de 5 000 € par mois. Il décide, en accord avec son employeur de cotiser sur la rémunération qu’il percevrait s’il travaillait à temps plein.
- L’assiette retenue pour le calcul de ses cotisations de retraite complémentaire sera de : 5 000 € x (218 / 109) = 10 000 €
De même, les salariés bénéficiant d’un forfait jours réduit dont la rémunération leur permet de bénéficier de l’article L. 241-3-1 du code de la sécurité sociale qui souhaitent cotiser, au titre de la retraite complémentaire sur une rémunération correspondant à un temps plein, verront leur assiette de cotisations de retraite complémentaire définie selon la même règle.
Enfin, les salariés bénéficiant d’un forfait annuel en heures et qui sont éligibles au dispositif prévu à l'article L. 241-3-1 du code de la sécurité sociale pour le calcul des cotisations d'assurance vieillesse, s’ils choisissent de bénéficier du même dispositif auprès du régime Agirc-Arrco, acquerront des points de retraite complémentaire calculés sur la base de la rémunération qu’ils percevraient pour une activité à temps plein.
La décision, visant à cotiser sur la base des rémunérations reconstituées à temps plein, a un caractère individuel et nécessite donc l'accord de l'employeur et de chaque salarié concerné.
Cessation complète d’activité financée par l’employeur
Cas des bénéficiaires de systèmes de préretraite
L’article 76 de l’ANI dispose que les entreprises visées par un accord collectif de préretraite peuvent décider de verser des cotisations permettant aux participants concernés d'obtenir des droits identiques à ceux qu'ils auraient eus en poursuivant leur activité dans des conditions normales.
Cette possibilité est offerte quelles que soient la nature juridique des allocations de préretraite et la façon dont celles-ci sont versées (allocations versées directement par l'employeur ou par un tiers).
La possibilité de cotiser pour des participants en préretraite est subordonnée aux conditions suivantes :
- les participants concernés doivent être âgés d'au moins 55 ans,
- le paiement des allocations de préretraite et/ou le versement des cotisations doit être suspendu en cas de reprise d'activité ou de liquidation de retraite anticipée.
La faculté prévue ci-dessus ne peut être mise en œuvre au profit des participants atteignant l'âge mentionné à l’article L. 161-17-2 du code de la sécurité sociale, sauf s’ils n’ont pas le nombre de trimestres nécessaires pour bénéficier d’une pension d’assurance vieillesse de base à taux plein, auquel cas elle est maintenue jusqu’à ce que ce nombre de trimestres soit atteint et au plus tard jusqu’à l’âge mentionné au 1er alinéa de l’article L. 351-8 du code de la sécurité sociale.
Bénéficiaires de congés de conversion
Le congé de conversion a été institué par la Loi n° 85-832 du 5 août 1985 (décret d’application 85-897 du 22 août 1985).
Le congé de conversion est, selon les dispositions de l’article R. 5123-2 du code du travail, d’une durée minimale de 4 mois. L’allocation de conversion garantie est au moins égale à 65 % de la rémunération brute moyenne des douze mois précédant l'entrée en congé, et à 85 % du Salaire Minimum de Croissance (SMIC).
L’article L.5123-5 du code du travail, précise que les contributions des employeurs ne sont pas soumises aux cotisations et contributions de sécurité sociales.
Conformément à l’article R. 5111-2 4° du code du travail, l’entreprise peut recevoir des aides de l’État qui sont temporaires.
L’article 77 de l’ANI prévoit que les bénéficiaires des congés de conversion institués par l'article R. 5111-2 4° du code du travail peuvent obtenir des points de retraite complémentaire pendant la durée de ce congé en contrepartie du versement des cotisations, dans les cas où l'État n'intervient pas dans la prise en charge des cotisations de retraite complémentaire.
Pour bénéficier de cette mesure, ces salariés doivent relever du présent régime lorsqu'ils accèdent à ce congé.
Les cotisations sont calculées comme si les intéressés avaient poursuivi leur activité dans des conditions normales.
Cas des salariés en congé parental d’éducation, en congé de présence parentale, en congé de solidarité familiale ou en congé de proche aidant
L’article 78 de l’ANI dispose que les bénéficiaires :
- d'un congé parental d'éducation mentionné au 1° de l'article L. 1225-47 du code du travail,
- ou d'un congé de présence parentale mentionné à l'article L. 1225-62 de ce même code,
- ou d'un congé de solidarité familiale mentionné à l'article L. 3142-6 et suivants dudit code,
- ou d'un congé de proche aidant mentionné à l'article L. 3142-16 dudit code,
qui, lorsqu’ils accèdent à ce congé, relèvent du présent régime, peuvent obtenir des points de retraite complémentaire pendant la durée de ce congé, en contrepartie du versement de cotisations.
La décision, prévue par accord collectif au sein de l’entreprise, s'impose à tous les personnels qui sont ou seront concernés par l’un ou l’autre de ces congés.
Le versement de cotisations concerne en principe toute la durée du congé. Toutefois une durée limitée peut être retenue par l’accord conclu au sein de l’entreprise ; elle doit être au minimum égale à 6 mois (sauf pour les congés qui, par nature, ont une durée inférieure).
Les cotisations versées pour le compte des intéressés doivent être calculées sur la base des rémunérations qu'ils auraient perçues si leur activité s'était poursuivie dans des conditions normales.
Organismes auto-assurés en matière de chômage
Les organismes mentionnés à l'article L. 5424-1 du code du travail, s'ils adhèrent au présent régime et qu'ils gèrent et financent, directement ou par le biais d’une délégation de gestion à France Travail, le risque chômage, peuvent conclure avec leur institution adhérente à la fédération, par application de l’article 79 de l’ANI, une convention en vue de l'inscription de points à retraite complémentaire au titre des périodes de chômage.
La validation de ces périodes est obtenue par le versement des cotisations calculées à partir du salaire journalier de référence retenu pour le calcul de l’allocation chômage ou comme si les intéressés avaient poursuivi leur activité dans des conditions normales, sans que les taux de cotisation utilisés pour ce calcul puissent excéder les taux de calcul des points obligatoires sur la tranche 1 et sur la tranche 2 mentionnés à l'article 35 de l’ANI.
La convention de financement des points de retraite complémentaire s'impose à l'ensemble des personnels auxquels lesdits organismes servent ou serviront une allocation d'assurance chômage.
Le versement de cotisations doit intervenir au titre de l'intégralité de la période d'indemnisation.
Salariés âgés en cessation d'activité (CASA)
L’article 80 de l’ANI dispose que les salariés, âgés d'au moins 55 ans, concernés par l'Accord national professionnel du 26 juillet 1999 relatif à la cessation d'activité de salariés âgés (CASA), susceptibles d'être mentionnés aux articles R. 5123-22 et suivants du code du travail, acquièrent des points de retraite complémentaire en contrepartie du versement de cotisations dans les conditions suivantes.
Les cotisations sont calculées sur le salaire de référence servant de base à la détermination du revenu de remplacement et limité à 2 fois le plafond de la sécurité sociale.
Si, en cas de reprise d'activité chez un autre employeur, l'allocation (CASA) est diminuée, les cotisations versées au titre de la perception de cette allocation sont calculées sur le salaire de référence réduit de la rémunération versée par cet employeur.
Le salaire de référence soumis à cotisations est déclaré par l'entreprise ou l'organisme chargé de la gestion des cessations d'activité (France Travail).
Pour les intéressés âgés de moins de 57 ans, les cotisations sont calculées sur la base des taux appliqués dans leur entreprise aux autres ressortissants du régime appartenant aux mêmes catégories.
Pour les salariés âgés de 57 ans et plus, concernés par le dispositif de cessation d'activité :
- les cotisations, versées par l'organisme chargé de la gestion des cessations d'activité (France Travail,…) pour le compte des entreprises, sont calculées sur la base des taux de cotisation obligatoires,
- un accord conclu au sein de l’entreprise dans les conditions prévues à l’article 33 de l’ANI peut prévoir le versement des cotisations correspondant à la différence entre les taux applicables dans l'entreprise et les taux obligatoires.
Si, après la conclusion d'un tel accord, des salariés de l'entreprise concernée ne font pas parvenir à celle-ci la part des cotisations mise à leur charge, l'entreprise cesse elle-même de verser toute participation pour ces salariés.
La constatation de l'absence de paiement par les intéressés de la part des cotisations leur incombant doit être notifiée par l'entreprise à l'institution de retraite complémentaire ; l'arrêt du paiement des cotisations entraîne la cessation de l'inscription de points pour le futur.
Bénéficiaires d'un congé de reclassement ou d'un congé de mobilité
Le dispositif de congé de reclassement est visé à l'article L. 1233-71 du code du travail.
Cet article dispose que, dans les entreprises d'au moins 1 000 salariés, l'employeur qui envisage de prononcer un licenciement pour motif économique, est tenu de proposer à chaque salarié concerné un congé de reclassement, dont la durée maximale est de douze mois, pouvant être portés à vingt-quatre mois en cas de formation de reconversion professionnelle.
Ce congé, dont l'objet est notamment de permettre au salarié de bénéficier d'actions de formation, est effectué pendant le préavis non exécuté.
Lorsque la durée du congé de reclassement n'excède pas la durée du préavis, les rémunérations versées entrent normalement dans l'assiette des cotisations sociales.
En revanche, lorsque la durée du congé de reclassement excède la durée du préavis, la date de fin du préavis est reportée jusqu'à la fin du congé. Pendant cette période, le préavis est suspendu et le salarié bénéficie d'une allocation de congés de reclassement dont le régime social est défini par l’article L. 5122-4 et suivants du code du travail. Cette allocation est exemptée de cotisations sociales.
Le dispositif de congé de mobilité, est visé à l'article L. 1237-18 du code du travail.
Il permet aux entreprises de mieux anticiper les mutations économiques et de sécuriser les transitions professionnelles des salariés qui s'inscrivent volontairement dans une démarche de mobilité (alternance de périodes d'accompagnement, de formation ou de travail, dans l'entreprise ou à l'extérieur).
Le congé de mobilité est ouvert à toutes les entreprises ayant conclu un accord collectif GPEC (Gestion des Emplois et des Compétences) ou un accord de rupture conventionnelle collective.
Il n’a pas de durée minimale ou maximale légale. La durée est fixée par l’accord collectif.
L’article L. 1237-18-3 du code du travail précise que la rémunération versée est soumise, dans la limite des 12 premiers mois du congé, pouvant être portés à 24 mois en cas de formation de reconversion professionnelle, au même régime social que celle du congé de reclassement. Cette rémunération est donc exemptée de cotisations sociales sur les 12 ou 24 premiers mois du congé.
Pour ces deux dispositifs, l’article 81 de l’ANI ouvre, pendant la durée du congé qui excède celle du préavis ou dès le début du congé si celui-ci ne prévoit pas de préavis, la possibilité aux salariés d’obtenir des points de retraite, moyennant le versement de cotisations calculées comme s’ils avaient poursuivi leur activité dans des conditions normales.
La décision de lever cette option doit être prise par accord au sein de l'entreprise ; elle s'impose alors à tous les salariés concernés.
Cessation complète d’activité financée par un organisme tiers à l’employeur
Bénéficiaires des conventions d'allocations spéciales du FNE
En complément des précisions ci-dessus relatives aux "Bénéficiaires des conventions du FNE d'aide au passage à temps partiel", l’article 82 de l’ANI prévoit que les bénéficiaires des conventions d'allocations spéciales du Fonds National de l'Emploi conclues à partir du 1er juin 2000 (comme de tout avenant à une convention antérieure, signé après le 31 mai 2000), sous réserve qu'ils reçoivent ces allocations au titre d'un emploi relevant du régime Agirc-Arrco, peuvent, par accord conclu au sein de l'entreprise, acquérir des points, en contrepartie de cotisations, sur la base des fractions de taux sur les tranches 1 et 2 comprises entre les taux de calcul des points de l'entreprise pendant les périodes de chômage, limités à 8 % sur la tranche 1 et à 17 % sur la tranche 2, et le taux de 4 %.
Ces cotisations sont assises sur le salaire journalier de référence mentionné à l’article 61 de l’ANI et retenu par France Travail.
Ces dispositions prennent effet à compter de la mise en œuvre de la convention FNE.
Le versement des cotisations doit être opéré aux échéances fixées par les institutions d’adhésion.
Si, après la conclusion d’un accord répondant aux conditions susmentionnées, d’anciens salariés de l’entreprise concernée n’ont pas fait parvenir à celle-ci la part des cotisations mises à leur charge, l’entreprise cesse elle-même de verser toute participation pour ces anciens salariés.
La constatation de l’absence de paiement par les intéressés de la part des cotisations leur incombant doit être notifiée par l’entreprise à l’institution de retraite ; l’arrêt du paiement des cotisations entraîne la cessation de l’inscription de points à compter de la date de l’arrêt du paiement.
Travailleurs de l'amiante, bénéficiaires de l'allocation de cessation anticipée d'activité
L'article 41 de la loi de financement de la Sécurité sociale pour 1999 (loi n° 98-1194 du 23 décembre 1998) a créé un dispositif de cessation anticipée d'activité en faveur des travailleurs et anciens travailleurs de l'amiante, à effet du 1er avril 1999.
Les salariés et anciens salariés concernés peuvent bénéficier, au plus tôt à 50 ans et jusqu'à ce qu'ils remplissent les conditions requises pour obtenir leur retraite à taux plein, d'une allocation versée par les CARSAT, déterminée en fonction d'une assiette mensuelle égale à la moyenne des rémunérations des 12 derniers mois d'activité salariée.
Pendant la durée de perception de l'allocation, des cotisations sont versées aux régimes de retraite complémentaire (Agirc-Arrco et Ircantec), calculées sur la base :
- pour l’Agirc-Arrco, des taux obligatoires prévus par l’article 35 de l’ANI ;
- et de l’assiette mensuelle mentionnée à l’article 5 du décret n° 99-247 du 29 mars 1999, à savoir égale à la moyenne des rémunérations des douze derniers mois d'activité salariée, revalorisée, dans la limite de la tranche 2 Agirc-Arrco.
L’article 83 de l’ANI permet l'inscription de droits à retraite complémentaire pour les travailleurs de l'amiante, à concurrence des cotisations qui seront versées pour leur compte.
Il convient également de préciser que le bénéfice de cette allocation ne peut être assimilé à une reprise ou une poursuite d'activité non génératrice de droits nouveaux à retraite, quand bien même elle serait perçue postérieurement à la liquidation d’une première retraite personnelle délivrée par un régime spécial.
Les cotisations versées dans ce cadre doivent donc être maintenues et prises en compte dans le calcul de la retraite complémentaire.
L’article 83 de l’ANI autorise également les entreprises, au titre du régime Agirc-Arrco ou de l’ancien régime Arrco, à verser des cotisations pour les intéressés sur la fraction de taux dépassant le taux obligatoire sur tranche 1 calculées sur le salaire qui aurait été versé en cas de maintien de l'activité.
L'utilisation de cette possibilité doit être décidée par accord d'entreprise et s'impose à l'ensemble des titulaires de l'allocation de cessation anticipée d'activité.
Toutefois, si certains ex-salariés refusent de s'acquitter de la part salariale des cotisations qui est à leur charge, l'entreprise doit cesser de verser toute cotisation pour leur compte et en informer l'institution.
L'arrêt du paiement des cotisations entraîne la cessation de l'inscription de points, pour le futur, sur la fraction de taux supérieure au taux obligatoire sur tranche 1.
Le versement des cotisations dépassant le taux obligatoire doit être effectué auprès de l'institution d'adhésion de l'entreprise et non pas auprès de Malakoff Humanis Retraite Agirc-Arrco.
Dispositifs disparus
Bénéficiaires de l'allocation de remplacement pour l'emploi (ARPE)
Ce dispositif, ouvert jusqu'au 31 décembre 2002, n'a pas été reconduit pour les salariés nés à compter de 1943.
Les partenaires sociaux ont signé, le 6 septembre 1995, un accord relatif au développement de l'emploi en contrepartie de la cessation d'activité de salariés totalisant 160 trimestres et plus de cotisations aux régimes de base d'assurance vieillesse.
Cet accord, complété le 19 décembre 1996 pour les personnes nées en 1939 et en 1940, et le 22 décembre 1998 pour les personnes nées en 1942 et 1943, permettait à certains salariés de cesser leur activité pour bénéficier de l'allocation de remplacement pour l'emploi (ARPE).
Les bénéficiaires de l'ARPE ont obtenu des droits en contrepartie des cotisations (parts patronale et salariale) versées par le Fonds paritaire d'intervention. Ces cotisations étaient calculées sur la base du salaire journalier de référence (SJR) retenu par l'Unédic pour déterminer le montant de l'ARPE.
Bénéficiaires de congé-solidarité dans les DOM et à Saint-Pierre-et-Miquelon
Ce dispositif a pris fin le 31 décembre 2007.
L'article 15 de la loi n° 2000-1207 du 13 décembre 2000 d'orientation pour l'outre-mer a créé un dispositif dénommé congé-solidarité qui avait pour objectif, eu égard à la situation de l'emploi dans les départements d'outre-mer (DOM) et à Saint-Pierre-et-Miquelon, la libération de postes de travail au profit des jeunes par suite du départ en préretraite de salariés âgés de 55 ans ou plus.
Deux décrets ont précisé les conditions d'application de la loi. Ces textes prévoyaient notamment que les dépenses du dispositif de congé-solidarité soient constituées du financement de l'allocation et des cotisations de retraite complémentaire.
La mise en œuvre du dispositif reposait, dans chaque département et à Saint-Pierre-et-Miquelon, sur la conclusion d'une convention cadre entre l'État, les collectivités locales (conseil régional et/ou conseil général) et les partenaires sociaux.
Les conventions ainsi conclues ont fixé, dans les conditions définies par la loi et les décrets, les modalités particulières de fonctionnement et la désignation de l'organisme gestionnaire.
Le financement des allocations et des cotisations de retraite complémentaire était assuré par l'État, les collectivités locales et les entreprises. Les contributions des financeurs étaient versées à l'organisme gestionnaire désigné par la convention cadre départementale.
Compte tenu de ce dispositif, les anciens régimes Arrco et Agirc avaient prévu que les titulaires de l'allocation de congé-solidarité bénéficient, s'ils relevaient des deux régimes ou du seul régime Arrco au titre de leur dernière activité, de droits à retraite à concurrence des cotisations versées par l'organisme gestionnaire du dispositif désigné par les conventions cadres conclues dans les DOM et à Saint-Pierre-et-Miquelon.
Les cotisations étaient calculées sur la base du salaire de référence retenu dans les conventions cadres conclues au niveau local et du système de cotisation obligatoire des régimes Agirc et Arrco.
L'organisme gestionnaire désigné pour chaque département était le seul interlocuteur des institutions de retraite complémentaire : il déclarait les assiettes nominatives des cotisations et assurait le versement des cotisations.